Sarwa - ثروة
- 398.00المراجعات
- 4.3
- المطوّر
- Sarwa Digital Wealth
- تاريخ الإصدار
- 04/04/2021
لقطات الشاشة
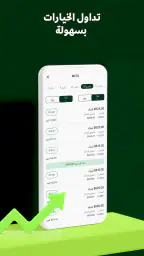
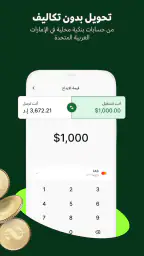
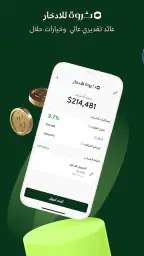
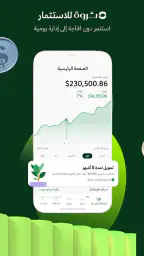
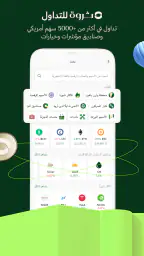
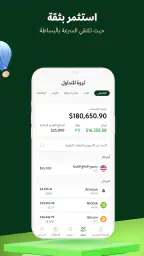
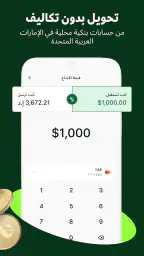
عندما جرّبت Sarwa - ثروة، وجدته موجّهًا إلى الشخص الذي يريد أن يجعل الاستثمار والادخار جزءًا من روتينه بدل أن يترك أمواله بلا خطة. التطبيق من فئة الشؤون المالية، وتطوّره Sarwa Digital Wealth، لكنه لا يبدو كآلة حاسبة جامدة أو دفتر مصروفات تقليدي؛ ففكرته الأساسية تدور حول الاستثمار والتداول والادخار داخل تجربة واحدة. هذا يجعله مناسبًا لمن يريد نقطة بداية عملية، لا لمن يبحث فقط عن متابعة الرصيد أو تسجيل النفقات اليومية.
أكثر ما أعجبني في استخدامه أنني أستطيع التعامل معه كمساحة لاتخاذ القرار، لا كمكان أفتحه بدافع الفضول كل ساعة. الاستثمار يحتاج إلى هدوء وانضباط، والتطبيق يكون أكثر فائدة عندما أستخدمه وفق عادة واضحة: أراجع وضعي المالي، أحدد ما أستطيع تخصيصه، ثم أتابع من دون الانجرار وراء كل حركة قصيرة. القيمة الحقيقية هنا تظهر عندما يتحول التطبيق إلى روتين متكرر، لا إلى زر سريع للمضاربة العشوائية.
طريقة الاستخدام اليومية التي تجعل التجربة أوضح
بدأت التعامل معه من أبسط نقطة: فهم الغرض من كل عملية قبل تنفيذها. إذا كنت أريد الادخار، فالأولوية هي تحديد مبلغ لا يؤثر في احتياجاتي الأساسية. وإذا كنت أفكر في التداول، فمن الأفضل أن أفصل ذهنيًا بين المال المخصص له وبين المال الذي أحتاجه قريبًا. وجود الاستثمار والتداول والادخار في تطبيق واحد مريح، لكنه قد يجعل المستخدم يخلط بين أهداف مختلفة إن لم يضع قواعده الخاصة منذ البداية.
في سيناريو يومي واقعي، يمكن لشخص يتقاضى راتبه في نهاية الشهر أن يفتح التطبيق بعد دفع الالتزامات الأساسية، ثم يقرر مبلغًا ثابتًا يناسب وضعه بدل انتظار ما يتبقى بالصدفة. بعد ذلك يترك لنفسه وقتًا محددًا للمراجعة، مثل نهاية الأسبوع، بدل فحص السوق أثناء العمل أو قبل النوم. هذه العادة البسيطة تقلل القرارات الانفعالية، وتساعد على معرفة ما إذا كان الاستخدام يخدم الادخار فعلًا أم يتحول إلى متابعة متوترة.
أنصح أيضًا بكتابة هدف واضح لنفسك خارج التطبيق: هل تجمع مبلغًا على مدى طويل، أم تريد تجربة التداول، أم تحاول بناء عادة مالية؟ هذا السؤال مهم لأن الشاشة نفسها قد تعرض لك خيارات متعددة، لكن التطبيق لا يستطيع اختيار الأولوية المناسبة بدلًا منك. عندما يكون الهدف محددًا، يصبح من الأسهل تقييم كل خطوة: هل تخدم خطتي أم أنها مجرد حركة لأنني رأيت تغيرًا في السوق؟
من المفيد أن أتعامل مع كل جلسة استخدام على ثلاث مراحل. أبدأ بمراجعة الوضع الحالي، ثم أنتقل إلى القرار الذي جئت من أجله، وأغلق التطبيق بعد الانتهاء بدل التنقل العشوائي بين الأقسام. هذه الطريقة تبدو عادية، لكنها تمنعني من تحويل التطبيق إلى مصدر تشتيت. كما أنها تجعل مراجعة الأداء لاحقًا أكثر معنى، لأنني أعرف لماذا اتخذت القرار بدل أن أتذكر فقط أنني ضغطت على زر ما.
ما الذي ينبغي فحصه قبل الاعتماد عليه يوميًا؟
قبل أن أستخدمه باستمرار، أراجع الإعدادات والخيارات المرتبطة بالحساب وطريقة التعامل مع الأموال. لا أتعامل مع الإعدادات كخطوة شكلية؛ فهي المكان الذي أتأكد فيه من أن بياناتي صحيحة، وأنني أفهم المسار الذي ستسلكه أي عملية، وأن الإشعارات لن تدفعني إلى رد فعل مستعجل. قد يختلف ما يظهر للمستخدم بحسب النظام أو حالة الحساب، لذلك أقرأ كل شاشة داخل التطبيق بدل افتراض أن الإعداد الافتراضي يناسبني.
أخصص وقتًا لفهم الفرق بين الادخار والاستثمار والتداول داخل تجربتي الشخصية. هذه ليست مجرد أسماء متقاربة. الادخار يرتبط عادة بهدف أكثر انتظامًا، بينما الاستثمار يحتاج إلى نظرة أطول وقدرة على تحمل التغير، أما التداول فيدفع المستخدم إلى قرارات أسرع ومتابعة أكثر. جمعها في مكان واحد نقطة قوة، لكنه يحمّلني مسؤولية اختيار المسار المناسب بدل استخدام الخيار الأسرع لمجرد أنه متاح.
أفحص كذلك طريقة عرض المبالغ والعمليات وسجل النشاط، لأن وضوح السجل يساعدني على اكتشاف الأخطاء مبكرًا. لا أكتفي بالنظر إلى الرقم الإجمالي؛ أراجع ما الذي تغير، ومتى حدث، وما إذا كان التغير يتوافق مع ما قصدته. هذه عادة مفيدة خصوصًا لمن يتنقل بين الهاتف والتطبيقات المالية الأخرى، إذ تمنع الخلط بين رصيد الحساب البنكي والمبلغ الذي قررت تخصيصه للاستثمار.
ومن الإعدادات التي تستحق الانتباه طريقة الإشعارات. الإشعار قد يكون مفيدًا لتذكيري بالمراجعة، لكنه قد يصبح مزعجًا إذا جعلني أتعامل مع كل حركة كأنها فرصة عاجلة. أفضّل الإشعارات التي تساعد على المتابعة الهادئة، وأتجنب بناء قرارات كاملة على تنبيه واحد. إذا كان المستخدم يتوتر بسهولة من تغيرات السوق، فالتقليل من التنبيهات قد يكون أفضل من ترك التطبيق يفرض إيقاعه عليه.
كما أحرص على استخدام نسخة محدثة من التطبيق ونظام تشغيل متوافق. النسخة الحالية هي 8.1.1، ويعمل التطبيق على نظام أندرويد 7.0 أو أحدث. هذه المعلومة عملية لمن يملك هاتفًا قديمًا؛ فقبل بناء روتين مالي عليه، من الأفضل التأكد من أن الجهاز قادر على تشغيل التجربة بسلاسة وأن تحديثات النظام لا تسبب مشكلات في الدخول أو العرض.
اختصارات وعادات تسرّع الاستخدام من دون تهور
لا أقصد بالاختصارات البحث عن طريقة لتجاوز خطوات مهمة، بل تقليل التكرار غير المفيد. أحتفظ في ذهني بهدف واحد لكل جلسة، وأجهز المبلغ والقرار مسبقًا، ثم أستخدم التطبيق لتنفيذ ما خططت له. بهذه الطريقة لا أبدأ من الصفر كل مرة، ولا أترك المزاج اللحظي يحدد ما سأفعله.
من أفضل العادات أن أجعل المراجعة في موعد ثابت بدل فتح التطبيق عشوائيًا. يمكن أن تكون المراجعة بعد وصول الدخل أو في يوم هادئ من الأسبوع. أثناء المراجعة، أسأل نفسي ثلاثة أسئلة: هل التزمت بالمبلغ الذي حددته؟ هل تغير هدفي؟ وهل أحتاج إلى تعديل الخطة أم أنني أحاول مطاردة نتيجة قصيرة؟ هذه الأسئلة تمنح التطبيق دورًا واضحًا وتمنعني من تحويله إلى شاشة مراقبة مستمرة.
إذا كنت تستخدمه للادخار، فإن تقسيم القرار إلى مبلغ يمكن تحمله أهم من اختيار رقم يبدو مثاليًا. البداية الصغيرة المنتظمة أفضل من خطة كبيرة لا تستمر. أما إذا كان اهتمامك بالتداول، فأنصح بوضع حد مسبق لما أنت مستعد لتحمله، وعدم زيادة المبلغ فقط لأن عملية سابقة بدت ناجحة. التطبيق يسهّل الوصول إلى القرار، لكنه لا يلغي مخاطره ولا يحول التداول إلى دخل مضمون.
هناك فائدة أخرى من فصل المراجعة عن التنفيذ. أستطيع في جلسة أولى أن أراجع وضعي وأحدد ما أريده، ثم أعود للتنفيذ بعد أن أهدأ. هذا الأسلوب مناسب لمن يتأثر بالأخبار أو بتغيرات السوق السريعة. كما أنه يكشف لي إن كان القرار نابعًا من خطة فعلية أم من خوف من تفويت فرصة. بالنسبة لي، هذه من أهم الطرق العملية للاستفادة من التطبيق دون استخدامه بشكل اندفاعي.
وعند مقارنة التجربة بالبدائل المعتادة، أجد أن التطبيق أكثر ملاءمة لمن يريد الجمع بين الادخار والاستثمار والتداول في مساحة واحدة. الحساب البنكي التقليدي قد يكون أوضح لإدارة المصروفات والالتزامات، وتطبيقات الميزانية المتخصصة أفضل عادةً لمن يريد تصنيف النفقات ومراقبة الدخل، بينما قد تمنح منصات التداول المتخصصة أدوات أعمق للمستخدم المحترف. قوة Sarwa - ثروة تكمن في الجمع والبساطة، لا في أن يكون البديل المتفوق لكل نوع من أنواع الإدارة المالية.
الحدود التي تظهر مع الاستخدام المتقدم
كلما زادت خبرتي، أصبحت أكثر وعيًا بحدود التطبيق. المستخدم المبتدئ قد يستفيد من وجود المسارات الأساسية في مكان واحد، لكن الشخص الذي يريد تحليلًا شديد التفصيل أو أدوات احترافية متخصصة قد يفضل منصة صممت لهذا الغرض من البداية. لا أرى ذلك عيبًا مطلقًا؛ فالبساطة التي تساعد المبتدئ قد تبدو محدودة لمن يريد التحكم في كل جزئية.
الحد الآخر يتعلق بالمسؤولية الشخصية. وجود كلمة “استثمار” أو “تداول” داخل واجهة سهلة لا يعني أن القرار قليل المخاطر. لا أستخدم التطبيق بمال مخصص للإيجار أو الفواتير أو الطوارئ، ولا أعتبر الأداء السابق ضمانًا لما سيحدث لاحقًا. هذه نقطة مهمة لأن سهولة التطبيق قد تجعل العملية تبدو أبسط من حقيقتها، خصوصًا للمستخدم الذي يخوض تجربته الأولى.
كما أن جمع أهداف مالية مختلفة في تجربة واحدة قد يسبب ارتباكًا. إذا لم أضع فصلًا واضحًا بين مبلغ الادخار ومبلغ الاستثمار ومبلغ التداول، فقد أجد نفسي أراجع النتائج بطريقة خاطئة. لذلك أتعامل مع كل هدف كخطة مستقلة، حتى لو كان الوصول إليها من التطبيق نفسه. هذه ليست ميزة مخفية، بل أسلوب استخدام يحتاج إلى انضباط من المستخدم.
أما من ناحية الاختيار، فلا أراه مناسبًا لكل شخص. من يريد فقط تسجيل النفقات اليومية قد يجد تطبيق ميزانية أبسط وأكثر تركيزًا. ومن يريد تنفيذ صفقات متقدمة ومتابعة أدوات احترافية قد يحتاج إلى خدمة متخصصة. كذلك لا أنصح به لمن يبحث عن ربح سريع أو حل لمشكلة ديون؛ الاستثمار والتداول لا يعالجان ضعف الميزانية الأساسية، وقد يزيدان الضغط إذا استُخدما بغير خطة.
في المقابل، أراه مناسبًا لمن يريد بداية منظمة، ولمن يفضّل تقليل عدد التطبيقات التي يحتاجها لإدارة أهدافه المالية. كما يناسب المستخدم الذي يستطيع الالتزام بمراجعة دورية ولا يريد أن يعيش أمام شاشة السوق. وجوده المجاني وسهولة البدء يجعلان تجربة الفكرة أقل تعقيدًا، لكن ذلك لا يلغي ضرورة فهم كل خطوة قبل تأكيدها.
هل يناسب المبتدئ؟ وماذا عن الخصوصية والاعتماد اليومي؟
بالنسبة للمبتدئ، أقول نعم بشرط ألا يساوي بين سهولة الواجهة وسهولة المخاطر. أبدأ بالقراءة الهادئة لكل خيار، وأختبر طريقة التنقل قبل تخصيص مبلغ كبير، وأتأكد من فهمي لسجل العمليات. لا أتعامل معه كحساب تجريبي مفتوح بلا عواقب، بل كأداة مالية تحتاج إلى نفس العناية التي أقدمها لأي خدمة مرتبطة بأموالي.
أما الاعتماد اليومي، فلا أرى ضرورة لفتح التطبيق كل يوم إلا إذا كان لدي سبب واضح. الاستخدام اليومي قد يكون منطقيًا لمن يتابع التداول عن قرب، لكنه غير مفيد بالقدر نفسه لمن يبني ادخارًا طويل الأجل. بالنسبة لهذا النوع من المستخدمين، المراجعة المتباعدة والمنظمة قد تكون أفضل نفسيًا وعمليًا من التفاعل المستمر.
والتطبيق مصنف ضمن المحتوى المناسب لعمر PEGI 3، لكن هذا التصنيف لا يعني أن القرارات المالية مناسبة للجميع أو أن الطفل يستطيع استخدامها دون إشراف. التصنيف يصف ملاءمة المحتوى العمري، بينما فهم الاستثمار والتداول مسؤولية مختلفة تمامًا. أتعامل مع الحساب والقرارات المالية باعتبارها شأنًا للبالغ القادر على تقييم المخاطر.
الحكم بعد بناء روتين ثابت
بعد استخدامه بهذه الطريقة، أرى أن Sarwa - ثروة خيار عملي لمن يريد تنظيم انتقاله من مجرد الاحتفاظ بالمال إلى التفكير في الادخار والاستثمار والتداول ضمن تجربة واحدة. حصل التطبيق على متوسط تقييم 4.3 من نحو 2.5 ألف تقييم، ووصل إلى أكثر من مئة ألف تثبيت، وهي مؤشرات تعكس حضورًا واضحًا بين المستخدمين، لكنها لا تغني عن معرفة ما إذا كان أسلوبه يناسب أهدافك أنت.
أقدّر فيه وضوح الفكرة وسهولة تحويل الهدف المالي إلى عادة قابلة للمراجعة. كما أن كونه مجانيًا يجعل تجربة البداية أقل عائقًا، لكنني لا أعتبر ذلك سببًا كافيًا لاستخدامه بلا خطة. أهم نصيحة أخرج بها هي أن تحدد هدفك، وتفصل بين الادخار والتداول، وتراجع إعداداتك وسجلك، ثم تترك النتائج تأخذ وقتها بدل مطاردة كل تغير.
في النهاية، أوصي به لصديق يريد نقطة دخول مرتبة إلى عالم الاستثمار والادخار، ويستطيع التحكم في اندفاعه. أما من يبحث عن ميزانية يومية مفصلة أو أدوات تداول احترافية جدًا، فسأوجهه إلى تطبيق متخصص أكثر في احتياجه. بالنسبة لي، نجاح التجربة لا يأتي من كثرة الضغط على الشاشة، بل من استخدام التطبيق وفق روتين بسيط ومتكرر، مع فهم واضح لما أفعله ولماذا أفعله.
أبرز المزايا
- واجهة عربية سهلة وتناسب المبتدئين في الاستثمار
- إمكانية بدء الاستثمار بمبالغ صغيرة نسبيًا
- تنويع المحفظة عبر صناديق وأسواق متعددة
- عرض أداء الاستثمارات وتقارير الحساب بوضوح
- توفير مواد تعليمية تساعد على فهم أساسيات الاستثمار
القيود
- قد تُطبق رسوم أو فروقات سعرية تختلف حسب نوع الخدمة
- الاستثمار لا يضمن الأرباح وقد تتعرض المحفظة للخسائر
- بعض الميزات قد لا تتوفر لجميع الدول أو أنواع الحسابات
- قد تستغرق عمليات الإيداع والسحب وقتًا وفق وسيلة الدفع
- تحتاج إلى التحقق من الهوية وتقديم مستندات قبل الاستخدام الكامل
الأسئلة الشائعة
ما هو تطبيق Sarwa - ثروة، وكيف يمكن الاستفادة منه؟
تطبيق Sarwa - ثروة هو منصة رقمية تهدف إلى تسهيل الوصول إلى خدمات الاستثمار وإدارة الأموال عبر الهاتف. يتيح للمستخدم استكشاف خيارات مالية مختلفة، ومتابعة محفظته، والاطلاع على أداء الاستثمارات والمعلومات المرتبطة بها من مكان واحد. قبل البدء، يُنصح بفهم طبيعة كل منتج مالي، وقراءة الشروط والرسوم، والتأكد من أن الخدمة متاحة في بلدك وتناسب أهدافك وقدرتك على تحمل المخاطر.
هل تطبيق Sarwa - ثروة آمن وموثوق للاستخدام؟
يعتمد مستوى الأمان على الإجراءات التي تستخدمها المنصة وعلى التزام المستخدم بممارسات الحماية. عند استخدام Sarwa - ثروة، تحقق من تحميل التطبيق من المتجر الرسمي، وراجع اسم المطور وسياسة الخصوصية والتراخيص والجهات التنظيمية المرتبطة بالخدمة. لا تشارك كلمة المرور أو رموز التحقق مع أي شخص، وفعّل وسائل الحماية الإضافية إن توفرت. كما يجب تذكر أن أمان الحساب لا يعني ضمان الأرباح الاستثمارية.
هل يمكن تحقيق أرباح مضمونة من خلال Sarwa - ثروة؟
لا، لا ينبغي اعتبار Sarwa - ثروة وسيلة للحصول على أرباح مضمونة. قيمة الاستثمارات قد ترتفع أو تنخفض تبعاً لحركة الأسواق، وقد يتعرض المستخدم لخسائر جزئية أو كاملة بحسب المنتج ومستوى المخاطر. التطبيق قد يساعد في تنظيم الاستثمار أو عرض الأداء، لكنه لا يلغي المخاطر المالية. اقرأ الإفصاحات بعناية، ولا تستثمر أموالاً تحتاج إليها للمصاريف الأساسية، واستشر مختصاً مستقلاً عند الحاجة.
ما الرسوم أو التكاليف التي ينبغي معرفتها قبل استخدام Sarwa - ثروة؟
قبل فتح الحساب أو تنفيذ أي عملية، راجع جدول الرسوم داخل التطبيق والموقع الرسمي بعناية. قد تشمل التكاليف رسوماً إدارية أو نسباً مرتبطة بإدارة الأصول، إضافة إلى رسوم التحويل أو السحب أو فروق أسعار الصرف أو تكاليف تفرضها جهات خارجية، بحسب نوع الخدمة والبلد. قد تتغير الرسوم بمرور الوقت، لذلك من الأفضل قراءة الشروط الحالية والتأكد من التكلفة الإجمالية قبل إيداع الأموال.
هل يناسب Sarwa - ثروة المبتدئين، وما المتطلبات اللازمة للتسجيل؟
قد يكون التطبيق مناسباً للمستخدمين الذين يرغبون في إدارة استثماراتهم رقمياً، لكن ملاءمته للمبتدئين تعتمد على فهمهم للمخاطر والمنتجات المتاحة. عادةً يتطلب التسجيل إنشاء حساب وتقديم بيانات شخصية ووثائق للتحقق من الهوية، وقد تُطلب معلومات عن الدخل والأهداف الاستثمارية ومصدر الأموال. تأكد من استيفاء شروط العمر والإقامة، واقرأ الأسئلة والإفصاحات بصدق قبل اختيار أي محفظة أو خدمة.


